
稳稳研习录42:神秘桩高人说这样学习和实践稳简
2026-10-07 · orientalclouds.com
前面41期稳稳研习录分别是,…,41期像AI神秘高人寻道“投资策略方法都知道,可绝大多数人为什么还是做不好投资呢”。原来是还是老生常谈的投资过程的对抗人性容易追涨杀跌的弱点,逆人性的投资这确实不是能够轻易学习得道的。 昨天向 AI 神秘高人问道,已经知道了为什么做不好投资。 今天就继续像 AI 神秘高人再请教,稳健配置化投资到底如何有步骤的学习、实践和可能掌
前面41期稳稳研习录分别是,…,41期像AI神秘高人寻道“投资策略方法都知道,可绝大多数人为什么还是做不好投资呢”。原来是还是老生常谈的投资过程的对抗人性容易追涨杀跌的弱点,逆人性的投资这确实不是能够轻易学习得道的。
昨天向 AI 神秘高人问道,已经知道了为什么做不好投资。
今天就继续像 AI 神秘高人再请教,稳健配置化投资到底如何有步骤的学习、实践和可能掌握 / 得到呢
潇哥提问 AI 神秘桩高人:“接上,深度挖掘和分析一下,并给出极大概率可行的且最终成功掌握的:普通人学习、实践和掌握投资策略步骤,比如以桥水全天候策略静态版本为例”。
****** 以下是 Deepseek 神秘桩高人的回答 ******
要理解为什么大多数人依然做不好投资,需要从策略本身和执行者心理两个维度来剖析。全天候策略的公开版本(即“静态版”)恰恰提供了一个绝佳的样本——它足够简单,简单到让许多人觉得“不过如此”,却也因此暴露了普通人投资失败的真正病灶。
全天候策略的公开版:一个“简单”到令人怀疑的答案
瑞达利欧在《原则》中公开的简化版配置非常清晰: 30% 股票 + 40% 长期国债 + 15% 中期国债 + 7.5% 黄金 + 7.5% 大宗商品。其背后是“四宫格”逻辑:将经济环境拆解为增长↑ / ↓ 通胀↑ / ↓四种情景,让每种情景下都有资产能贡献收益。配置比例之所以反直觉( 55% 债券 vs 30% 股票),是因为它按风险贡献而非资金权重来分配——让每类资产对组合的风险贡献大致相等,而非简单地按金额均分。
从回测数据看,这一策略确实有效: 1996 年至 2020 年,桥水全天候基金年化收益 9.7% , 2008 年金融危机回撤约 17% ,而标普 500 回撤达 50% 。国内复刻版本也表现出类似的稳健特征,某实盘组合自 2019 年以来年化收益率约 8.9% ,波动率仅 3.5% 。
为什么“知道”和“做到”之间隔着一道深渊
全天候策略的配置表是公开的,任何人都能照着买。但绝大多数人依然做不好,原因不在于信息不对称,而在于以下两层障碍:
第一层:策略的“反直觉性”构成天然筛选门槛。 一个习惯了“股票才能赚钱”思维的投资者,很难接受把 55% 的资金放在债券上。当股票大涨时,组合跑输大盘带来的“机会成本痛苦”,远比亏损的痛苦更难忍受——因为它带来的是自我怀疑:“我是不是太保守了”这种怀疑在牛市后期达到顶峰,往往导致投资者在最高点抛弃策略,追逐热门资产。
第二层:策略的“执行要求”与人性本能根本冲突。 全天候策略的运行依赖于定期再平衡——在市场暴跌时买入跌得最惨的资产,在市场暴涨时卖出涨得最好的资产。这本质上是在系统性地执行“高抛低吸”,而人性的本能恰恰是追涨杀跌。当 2022 年股债双杀时,全天候组合约 12% 的回撤虽然远小于标普 500 ,但“债券也在跌”这一事实足以让许多投资者对策略的底层逻辑产生根本性质疑。
步骤一:先建立“四宫格”的认知框架,而非直接买入。 在投入任何资金之前,花时间理解一件事:你不需要预测未来,你只需要承认自己无法预测。 这四种经济情景(增长超预期 / 不及预期 通胀超预期 / 不及预期)在过去一百年里反复出现,而且出现的概率大致相等。接受“我无法判断下一个季度是哪种情景”这个前提,是执行该策略的心理基础。
步骤二:用国内可及的 ETF 搭建“中国版”静态组合。 达利欧的原始比例基于美国市场,需要做本土化调整。一个可操作的简化方案是:
股票( 30% ):沪深 300ETF + 中证 500ETF ,或直接用中证 A500ETF 覆盖 A 股核心资产
长期债券( 40% ): 30 年期国债 ETF 或长期纯债基金
中期债券( 15% ): 7-10 年期国债 ETF 或中短债基金
大宗商品( 7.5% ):原油 ETF 或商品期货 ETF
如果觉得商品 ETF 在国内选择有限,可将黄金和商品合并为 15% 的黄金 ETF ,牺牲一部分通胀对冲的精细度,换取执行的简洁性。比例不必追求精确到小数点,大类资产之间的平衡才是关键。
步骤三:设定“机械式”的再平衡规则,并写在纸上。 规则必须在你情绪平静时制定,而不是在暴跌或暴涨时临时决定。参考方案:
时间触发:每年固定日期(如每年 1 月第一个交易日)检视一次组合
阈值触发:任何一类资产的权重偏离目标比例超过 5 个百分点时,立即再平衡
操作方式:只卖出涨多的、买入跌多的,绝不在再平衡时改变目标比例本身
步骤四:用小额资金运行一个完整的“心理压力测试周期”。 在投入主要资金之前,先用总可投资金的 10% 运行这个组合至少 6-12 个月。这个阶段的目的不是赚钱,而是让你亲身经历一次“组合里某项资产大跌但整体没崩”的体验。当你亲眼看到 40% 的债券在市场恐慌时真的起到了缓冲作用,你对策略的信任才会从“理性认同”转化为“身体记忆”。
步骤五:逐步扩大资金,但永远保留“策略之外”的观察视角。 当你完成了至少一个完整的年度再平衡周期,并且没有因为情绪干扰而偏离规则,就可以考虑将组合规模扩大到主要资金。但保留一个习惯:每季度花 15 分钟记录一次“如果不执行策略,你当时最想做什么操作”。这个记录会成为你对抗未来情绪冲击的最有力武器——因为你会在事后无数次验证,那些“冲动操作”几乎每一次都是错的。
最后:掌握策略的本质,是掌握“不作为”的能力
全天候策略最终考验的不是选股能力、择时能力或宏观经济判断力,而是一种极为稀缺的能力:在别人都在做些什么的时候,你能够什么都不做。 你不需要比市场聪明,你只需要比自己的本能更有耐心。这套策略的全部精妙之处,就在于它用事先约定的规则,替你封堵了所有情绪化决策的出口。
****** 以上是 Deepseek 神秘桩高人的回答 ******
***** 以下是潇哥研习试验的【稳简全天候 8S 指数】组合的试验 / 实践案例
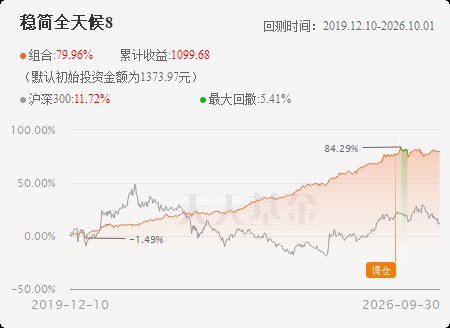
稳简全天候 8S 指数组合策略基于桥水全天候静态版本小优化、全球化、简单化
55% 债券: 20% 中债 1-3 年国开行债 +35% 中债 7-10 年国开行债
15% 黄金: 15% 黄金 ETF ,简化为 15% 黄金 ETF 替代( 7.5% 的黄金 +7.5% 大宗商品)
30% 股权: 10% 红利低波 +10% 红利低波 100+10% 纳斯达克 100 // 全球化
通过回测验证 + 模拟组合 + 实盘试验,全方位的学习实践、学习神秘桩高人的提醒尽量管住手让策略自己发挥作用。
模拟组合743天/2年余,年化8.38%
实盘试验,这是从固收加组合升级优化到稳简全天候8S指数组合策略的(前期分享过),满4年进入刚进入第5个年头,年化5.79%。希望后续的全天候8S指数组合策略能略微提高点收益。
我们处在一个极好的时代, AI 神秘桩高人有问必答。也基本上是算是综合了投资领域集大成者,潇哥称之为神秘桩高人;//学与不学,桩高人就在那里
学习、小资金实践、中资金实践、大资金实践,从知道、会操作、已掌握、能稳住,这是一条漫漫长路,每个人的知识背景、资金背景、经历背景等都不同,学习和得道路径必然不同;
潇哥目前聚焦经典、稳健投资策略,实例化了 3 个稳健配置组合(今天分享了其一),也还是走在学习、实践和领悟的路上;
同样觉得投资很难的你,如果对投资领域免费午餐【稳健配置组合】也感兴趣,可以一起学习和提问神秘桩高人,一起实践和提升。
#组合回测# #资产配置计划# #震荡观市手记# #分享你的资产配置经验# @天天基金创作者中心
$华夏黄金ETF联接A(OTCFUND|008701)$
$易方达纳斯达克100ETF联接(QDII-LOF)A(人民币)(OTCFUND|161130)$
$博时中证红利低波动100ETF联接A(OTCFUND|021550)$
$易方达中证红利低波动ETF联接发起式A(OTCFUND|020602)$